05 de octubre de 2026
ACH, Wire, SWIFT y SEPA: lo que las empresas deben saber
Conoce las diferencias entre ACH, Wire, SWIFT y SEPA y qué revisar antes de enviar o recibir pagos internacionales para tu empresa.

En este artículo
- En resumen
- ¿Qué es ACH?
- ¿Qué es una transferencia Wire?
- ¿Qué es SWIFT?
- ¿Qué es SEPA?
- ¿Cuál es la diferencia entre ACH y Wire?
- ¿Wire y SWIFT son lo mismo?
- Cómo elegir el medio de pago correcto
- Plazo y costo: por qué no existe una respuesta universal
- Los datos correctos también mejoran la conciliación
- Cómo se conecta con las cuentas virtuales de TroqPay
- Preguntas frecuentes sobre ACH, Wire, SWIFT y SEPA
- Usa las instrucciones correctas para cada pago
ACH, Wire, SWIFT y SEPA aparecen con frecuencia en las instrucciones de pagos internacionales. Como los cuatro nombres suelen mostrarse juntos, es fácil pensar que son versiones diferentes de una misma red. No lo son.
En los pagos empresariales, ACH suele referirse a transferencias procesadas por la red de compensación de Estados Unidos. Wire describe una transferencia bancaria tratada como una instrucción individual. SWIFT es una red segura de mensajería entre instituciones financieras. SEPA establece reglas comunes para transferencias en euros entre instituciones participantes.
Entender estas diferencias ayuda a compartir los datos correctos, elegir el flujo adecuado y evitar expectativas imprecisas sobre plazos y costos.
En resumen
- ACH: transferencias nacionales en Estados Unidos, normalmente en USD. Suele tener sentido para cobros recurrentes. Las instrucciones generalmente incluyen el beneficiario, el número de cuenta y el routing number para ACH.
- Wire: transferencias bancarias nacionales o internacionales — en este artículo, principalmente en USD. Es común en pagos sensibles al tiempo o indicados específicamente como Wire y utiliza datos propios de esa modalidad.
- SWIFT: mensajes para pagos internacionales en diferentes monedas. Suele aparecer cuando las instituciones necesitan intercambiar instrucciones entre países y puede requerir una cuenta o IBAN, banco, código BIC/SWIFT e intermediario.
- SEPA: transferencias en EUR entre instituciones participantes del área SEPA. Permite pagos únicos o recurrentes en euros y normalmente utiliza el beneficiario, el IBAN y la referencia del pago.
La mejor opción no se define solo por su nombre. Depende del origen del pago, la moneda, el banco del remitente, la urgencia, los costos y los medios que acepta la cuenta de destino.
Los términos también cumplen funciones distintas. ACH y SEPA son esquemas con reglas propias. Wire es una categoría de transferencia bancaria. SWIFT transporta mensajes financieros estandarizados, pero no mantiene la cuenta del cliente ni mueve el dinero por sí sola.
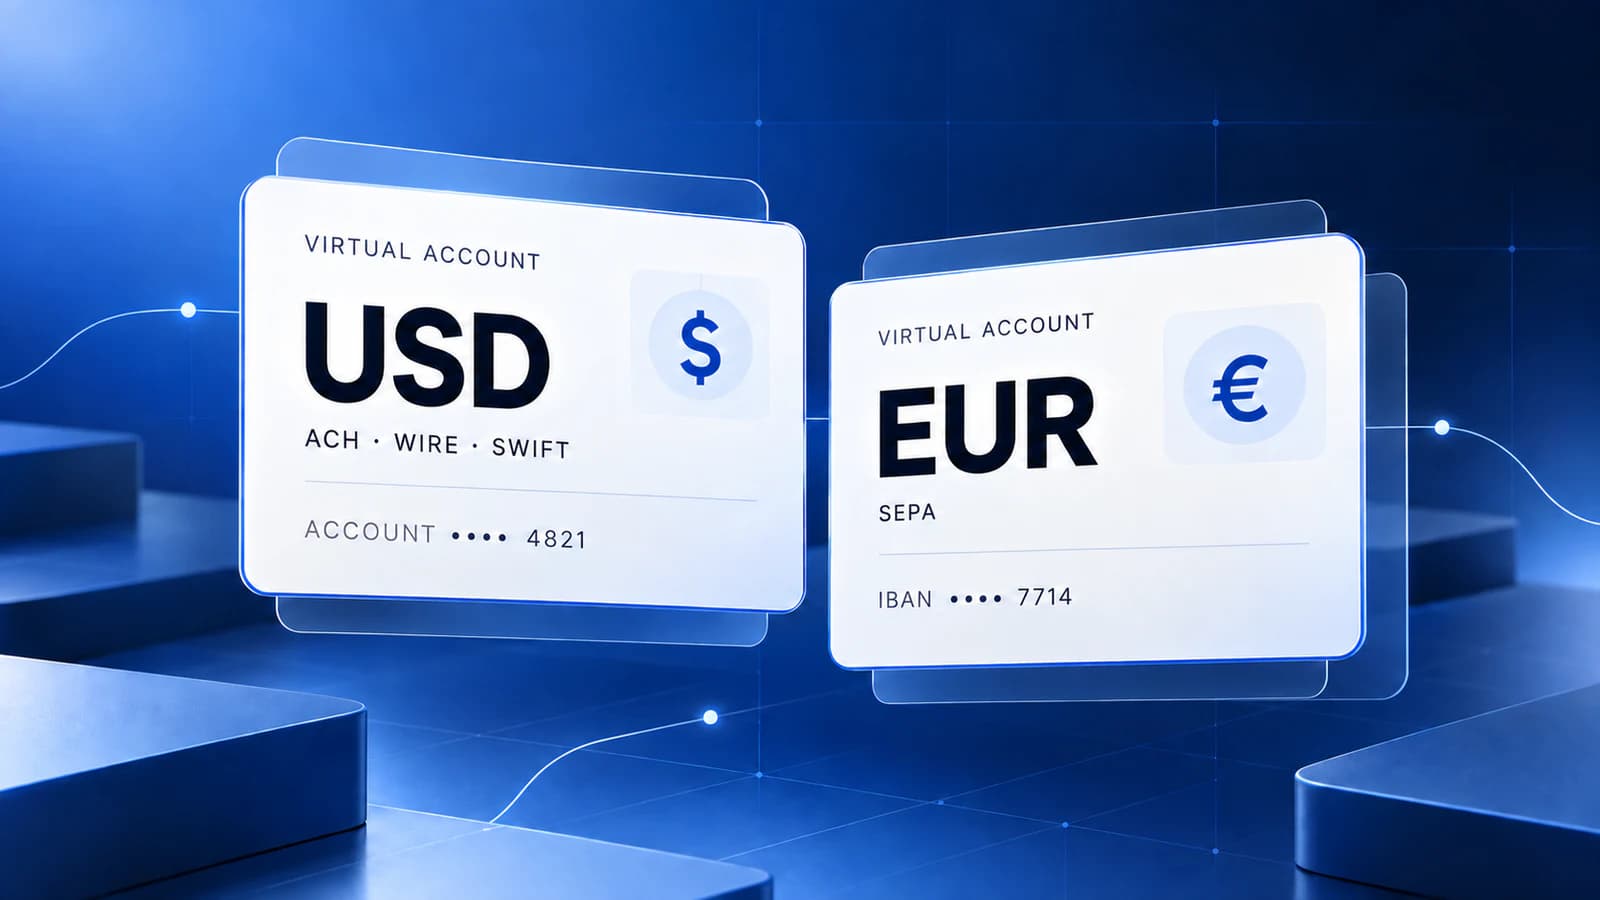
Las empresas elegibles pueden solicitar en TroqPay datos para recibir USD por ACH, Wire o SWIFT y EUR mediante SEPA. La disponibilidad depende del producto habilitado y de la operación. Descubre cuándo tiene sentido una cuenta virtual en USD o EUR o conoce las cuentas virtuales de TroqPay.
¿Qué es ACH?
ACH significa Automated Clearing House. En el contexto de una cuenta en dólares, normalmente se refiere a la red de compensación de Estados Unidos utilizada para intercambiar créditos y débitos electrónicos.
FedACH es uno de los servicios que permite a las instituciones financieras enviar y recibir archivos de transacciones mediante la red ACH. El procesamiento tradicional se realiza por lotes, pero también existe procesamiento en el mismo día para operaciones elegibles.
Las empresas suelen encontrar ACH en situaciones como:
- cobros recurrentes de clientes en Estados Unidos;
- pagos nacionales de facturas en USD;
- nómina y débitos autorizados;
- transferencias en las que la previsibilidad y el costo importan más que el tratamiento individual de una Wire.
Para enviar una transferencia ACH, el pagador normalmente necesita datos como el nombre del beneficiario, el número de cuenta y un routing number compatible con ACH. Los campos exactos deben copiarse de las instrucciones proporcionadas por el destinatario.
ACH no debe interpretarse simplemente como una “transferencia lenta”. Existen distintas ventanas y modalidades, y el plazo final también depende de las instituciones de origen y destino.
¿Qué es una transferencia Wire?
Una Wire es una transferencia bancaria normalmente procesada como una instrucción individual. En Estados Unidos, una de las principales infraestructuras de este tipo es el Fedwire Funds Service, un sistema de liquidación bruta en tiempo real utilizado por instituciones participantes para pagos importantes y sensibles al tiempo.
Para una empresa, Wire suele aparecer cuando:
- el pago es más urgente;
- el importe o el contexto requiere tratamiento individual;
- el remitente prefiere una transferencia bancaria nacional en USD;
- las instrucciones de la cuenta beneficiaria indican específicamente Wire.
Una instrucción para Wire puede mostrar un routing number diferente del utilizado para ACH. Por eso, no es seguro reutilizar los datos de una modalidad en la otra sin confirmar las instrucciones.
Wire tampoco significa necesariamente SWIFT. Una Wire puede ser nacional, como una transferencia entre instituciones de Estados Unidos. Una transferencia internacional puede involucrar SWIFT, bancos corresponsales y otras infraestructuras para completar el movimiento.
¿Qué es SWIFT?
SWIFT es una red utilizada por bancos, instituciones financieras y grandes empresas para intercambiar mensajes estandarizados y seguros sobre transacciones financieras entre países.
La propia Swift explica que no es un banco y no mueve el dinero directamente. La red transmite las instrucciones. La transferencia de los fondos ocurre entre las instituciones que participan en el flujo.
En una transferencia internacional, el banco del remitente puede enviar un mensaje mediante la red SWIFT al banco del beneficiario. Según la moneda y la relación entre las instituciones, uno o más intermediarios pueden participar antes del abono final.
Las instrucciones pueden solicitar:
- nombre y dirección del beneficiario;
- número de cuenta o IBAN;
- nombre y dirección del banco;
- código BIC/SWIFT;
- datos del banco intermediario, cuando corresponda;
- una referencia comercial para identificar la factura o el contrato.
No todos los campos aparecen en todos los pagos. El remitente debe utilizar las instrucciones correspondientes a la cuenta y la moneda, sin completar datos por suposición.
¿Qué es SEPA?
SEPA significa Single Euro Payments Area. Su objetivo es que las transferencias en euros sigan reglas y formatos armonizados entre las instituciones participantes del área SEPA.
Según el European Payments Council, el esquema SEPA Credit Transfer permite pagos únicos o recurrentes en euros. Las reglas comunes ayudan a las empresas a recibir pagos de clientes en otro país SEPA de una forma similar a una transferencia nacional.
Existen distintas modalidades. SEPA Credit Transfer es la transferencia de crédito convencional. SEPA Instant Credit Transfer fue creada para poner los fondos a disposición en segundos, siempre que las instituciones y el flujo sean compatibles con el esquema instantáneo.
Una transferencia SEPA normalmente utiliza datos como el nombre del beneficiario, el IBAN y la referencia del pago. La institución y la operación pueden solicitar información adicional.
SEPA no es sinónimo de cualquier transferencia realizada en Europa. El pago debe ser en euros y seguir un esquema SEPA entre instituciones participantes.
¿Cuál es la diferencia entre ACH y Wire?
En Estados Unidos, ambas modalidades pueden mover USD entre cuentas bancarias, pero su procesamiento y sus usos habituales son diferentes.
ACH se utiliza con frecuencia para operaciones recurrentes o menos urgentes y puede procesarse por lotes. Wire normalmente se trata como una transferencia individual y suele aparecer en pagos sensibles al tiempo. Esto no convierte a ninguna en una opción universalmente mejor.
Antes de elegir, confirma qué acepta la cuenta, los costos, los datos bancarios correctos y cómo se identificará el pago.
¿Wire y SWIFT son lo mismo?
No. Wire describe la transferencia bancaria. SWIFT es la red mediante la cual las instituciones pueden intercambiar mensajes sobre un pago internacional.
Una Wire nacional en USD no necesita ser una transferencia SWIFT. Un pago internacional puede llamarse informalmente “SWIFT Wire” porque combina una transferencia bancaria con mensajes enviados mediante la red SWIFT.
Cómo elegir el medio de pago correcto
En lugar de buscar una respuesta universal, empieza por las características de la operación.
1. ¿Desde dónde se enviará el pago?
Un cliente en Estados Unidos puede tener acceso a ACH o Domestic Wire. Un cliente en otro país puede necesitar instrucciones SWIFT para enviar USD. Un cliente con una cuenta en una institución participante de SEPA puede usar SEPA para pagar en euros.
2. ¿Qué moneda debe llegar?
ACH y Wire nacional aparecen con frecuencia en instrucciones de cuentas en USD. SEPA está diseñada para pagos en EUR. SWIFT puede transportar instrucciones para distintas monedas, siempre que las instituciones y el flujo sean compatibles.
3. ¿La operación es recurrente o puntual?
Una empresa que recibe pagos mensuales del mismo cliente puede priorizar una ruta fácil de repetir y conciliar. Un pago puntual y urgente puede requerir un tratamiento diferente.
4. ¿Qué costos y plazos se presentaron?
No supongas que el nombre determina por sí solo el costo o el plazo. El banco de origen, la institución de destino, los intermediarios, los horarios de corte, los fines de semana y las verificaciones aplicables pueden afectar el resultado.
5. ¿Qué datos aparecen en las instrucciones?
Utiliza siempre el conjunto de datos correspondiente al medio elegido. Un routing number de ACH, las instrucciones de Wire, un código BIC/SWIFT y un IBAN cumplen funciones diferentes. Mezclar campos puede causar retrasos, devoluciones o una investigación.
Plazo y costo: por qué no existe una respuesta universal
Es común resumir ACH como barato y lento, Wire como rápida y cara, SWIFT como internacional y SEPA como simple. En la práctica, los costos y plazos también dependen de las instituciones, la moneda, el país de origen, el horario de corte, posibles intermediarios y las verificaciones aplicables.
Incluso una modalidad rápida no garantiza el abono inmediato en todos los casos. ACH tiene procesamiento en el mismo día para operaciones elegibles, SEPA ofrece una modalidad instantánea cuando el flujo es compatible y un mensaje SWIFT todavía puede requerir pasos adicionales entre las instituciones.
La pregunta más útil no es “¿qué medio es siempre más rápido o barato?”, sino “¿qué medio está disponible para este origen, moneda, cuenta y necesidad?”.
Los datos correctos también mejoran la conciliación
Elegir el medio adecuado resuelve solo una parte del proceso. La empresa aún necesita identificar quién pagó, a qué factura corresponde el importe y si la cantidad recibida coincide con la esperada.
Al enviar instrucciones al cliente:
- indica claramente si los datos son para ACH, Wire, SWIFT o SEPA;
- informa la moneda esperada;
- usa el nombre del beneficiario exactamente como se muestra;
- incluye una referencia comercial cuando el flujo lo permita;
- no mezcles datos de modalidades diferentes;
- mantén las instrucciones vinculadas a la factura o al contrato.
Una transferencia recibida sin contexto todavía genera trabajo. Las instrucciones claras reducen dudas para el pagador y facilitan la conciliación para quien recibe.
Cómo se conecta con las cuentas virtuales de TroqPay
Las cuentas virtuales de TroqPay proporcionan datos para recibir transferencias en USD o EUR según el producto habilitado para la empresa.
Para USD, la operación puede aceptar ACH, Wire o SWIFT. Para EUR, los fondos pueden recibirse mediante SEPA. La empresa comparte las instrucciones compatibles con el cliente y sigue el ingreso y su estado en TroqPay.
Esto no significa que todas las cuentas acepten automáticamente todos los medios. La disponibilidad depende de la elegibilidad, del proceso de KYB y de las características de la operación.
Si la empresa necesita enviar fondos a proveedores, los pagos globales cubren otra parte de la operación. Recibir mediante una cuenta virtual y pagar a un beneficiario son flujos distintos, aunque utilicen monedas o infraestructuras relacionadas.
Preguntas frecuentes sobre ACH, Wire, SWIFT y SEPA
¿ACH se utiliza únicamente para pagos en dólares?
En este artículo, ACH se refiere principalmente a la red de Estados Unidos que aparece en instrucciones de cuentas en USD. Otros países tienen sistemas de compensación automatizada, pero sus nombres, reglas y monedas varían.
¿El IBAN y el código SWIFT son lo mismo?
No. El IBAN identifica una cuenta en un formato estandarizado en los países que lo utilizan. El BIC, también llamado código SWIFT, identifica una institución en la red de mensajería. Las instrucciones pueden solicitar uno o ambos.
¿Qué medios puede recibir una cuenta virtual de TroqPay?
Las cuentas en USD pueden recibir por ACH, Wire o SWIFT, mientras que las cuentas en EUR pueden recibir mediante SEPA. La disponibilidad final depende del producto habilitado y de la elegibilidad de la empresa.
Usa las instrucciones correctas para cada pago
ACH, Wire, SWIFT y SEPA no compiten en una sola lista. Cada término describe una parte diferente de la infraestructura utilizada para enviar o recibir dinero.
Para una empresa, la decisión resulta más clara cuando comienza con cuatro preguntas: desde dónde sale el pago, en qué moneda debe llegar, qué medios acepta la cuenta y qué instrucciones deben compartirse.
Conoce las cuentas virtuales en USD y EUR de TroqPay y descubre cómo solicitar datos bancarios adecuados para tu operación.