05 de outubro de 2026
ACH, Wire, SWIFT e SEPA: o que as empresas precisam saber
Entenda as diferenças entre ACH, Wire, SWIFT e SEPA e saiba o que verificar antes de enviar ou receber pagamentos internacionais.

Neste artigo
- Em resumo
- O que é ACH?
- O que é uma transferência Wire?
- O que é SWIFT?
- O que é SEPA?
- Qual é a diferença entre ACH e Wire?
- Wire e SWIFT são a mesma coisa?
- Como escolher o meio de pagamento correto
- Prazo e custo: por que não existe uma resposta universal
- Dados corretos também melhoram a conciliação
- Como isso se conecta às contas virtuais da TroqPay
- Perguntas frequentes sobre ACH, Wire, SWIFT e SEPA
- Use a instrução certa para cada recebimento
ACH, Wire, SWIFT e SEPA aparecem com frequência em instruções de pagamento internacional. Como os quatro nomes costumam ficar próximos, é fácil imaginar que sejam versões diferentes da mesma rede. Não são.
No contexto de pagamentos empresariais, ACH costuma identificar transferências processadas pela rede de compensação dos Estados Unidos. Wire descreve uma transferência bancária tratada individualmente. SWIFT é uma rede segura de mensagens entre instituições financeiras. SEPA define regras comuns para transferências em euro entre instituições participantes.
Entender essa diferença ajuda a compartilhar os dados corretos, escolher o fluxo adequado e evitar expectativas imprecisas sobre prazo e custo.
Em resumo
- ACH: transferências domésticas nos Estados Unidos, normalmente em USD. Costuma fazer sentido para recebimentos recorrentes. As instruções geralmente incluem beneficiário, número da conta e routing number para ACH.
- Wire: transferências bancárias domésticas ou internacionais — neste artigo, principalmente em USD. É comum em pagamentos sensíveis a prazo ou instruídos especificamente como Wire. Usa dados próprios para essa modalidade.
- SWIFT: mensagens para pagamentos internacionais em diferentes moedas. Costuma aparecer quando instituições precisam trocar instruções entre países. Pode exigir conta ou IBAN, banco, código BIC/SWIFT e intermediário.
- SEPA: transferências em EUR entre instituições participantes da área SEPA. Atende pagamentos únicos ou recorrentes em euro e normalmente usa beneficiário, IBAN e referência do pagamento.
A melhor opção não é definida apenas pelo nome. Ela depende da origem do pagamento, da moeda, do banco do remetente, da urgência, dos custos e dos meios aceitos pela conta de destino.
Os termos também cumprem papéis diferentes. ACH e SEPA são esquemas com regras próprias. Wire é uma categoria de transferência bancária. SWIFT transporta mensagens financeiras padronizadas, mas não mantém a conta do cliente nem movimenta o dinheiro sozinho.
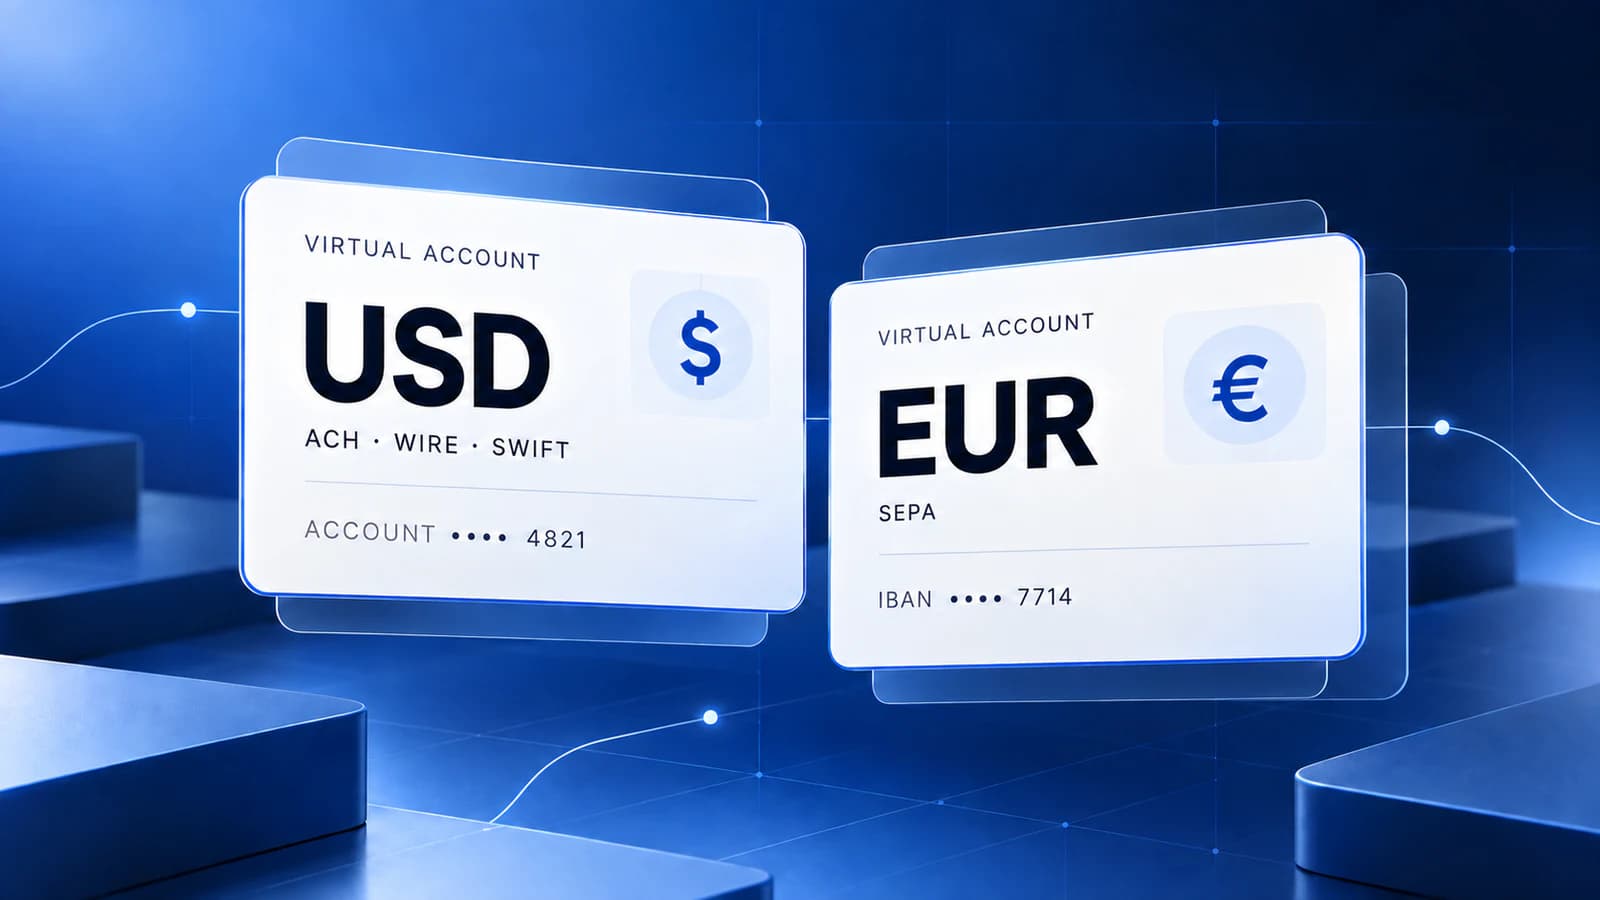
Empresas elegíveis podem solicitar na TroqPay dados para receber USD por ACH, Wire ou SWIFT e EUR pela rede SEPA. A disponibilidade depende do produto habilitado e da operação. Veja quando uma conta virtual em USD ou EUR faz sentido ou conheça diretamente as contas virtuais da TroqPay.
O que é ACH?
ACH significa Automated Clearing House. No contexto de uma conta em dólar, normalmente se refere à rede de compensação dos Estados Unidos usada para trocar créditos e débitos eletrônicos.
O FedACH é um dos serviços que permitem às instituições financeiras enviar e receber arquivos de transações pela rede ACH. O processamento tradicional acontece em lotes, mas também existe processamento no mesmo dia para operações elegíveis.
Empresas costumam encontrar ACH em situações como:
- recebimentos recorrentes de clientes nos Estados Unidos;
- pagamentos de faturas domésticas em USD;
- folha de pagamento e cobranças autorizadas;
- transferências em que previsibilidade e custo importam mais do que o tratamento individual de uma Wire.
Para enviar uma transferência ACH, o pagador normalmente precisa de dados como nome do beneficiário, número da conta e routing number compatível com ACH. Os campos exatos devem ser copiados das instruções fornecidas pelo recebedor.
ACH não deve ser traduzido simplesmente como “transferência lenta”. Existem janelas e modalidades diferentes, e o prazo final também depende da instituição que origina e da instituição que recebe.
O que é uma transferência Wire?
Wire é uma transferência bancária normalmente processada como uma instrução individual. Nos Estados Unidos, uma das principais infraestruturas desse tipo é o Fedwire Funds Service, um sistema de liquidação bruta em tempo real usado por instituições participantes para pagamentos relevantes e sensíveis a prazo.
Para a empresa, Wire costuma aparecer quando:
- o pagamento tem maior urgência;
- o valor ou o contexto exige tratamento individual;
- o remetente prefere uma transferência bancária doméstica em USD;
- as instruções da conta beneficiária indicam especificamente Wire.
Uma instrução para Wire pode apresentar um routing number diferente daquele usado para ACH. Por isso, não é seguro reutilizar os dados de uma modalidade na outra sem confirmar as instruções.
Wire também não significa necessariamente SWIFT. Uma Wire pode ser doméstica, como no caso de uma transferência entre instituições nos Estados Unidos. Uma transferência internacional pode envolver SWIFT, bancos correspondentes e outras infraestruturas para concluir o movimento.
O que é SWIFT?
SWIFT é uma rede usada por bancos, instituições financeiras e grandes empresas para trocar mensagens padronizadas e seguras sobre transações financeiras entre países.
A própria Swift explica que não é um banco e não movimenta o dinheiro diretamente. A rede transmite as instruções. A transferência dos valores acontece entre as instituições que participam do fluxo.
Em uma transferência internacional, o banco do remetente pode enviar uma mensagem pela rede SWIFT ao banco do beneficiário. Dependendo da moeda e da relação entre as instituições, um ou mais intermediários podem participar antes do crédito final.
As instruções podem solicitar:
- nome e endereço do beneficiário;
- número da conta ou IBAN;
- nome e endereço do banco;
- código BIC/SWIFT;
- dados de banco intermediário, quando aplicáveis;
- referência comercial para identificar a fatura ou o contrato.
Nem todos os campos aparecem em todos os pagamentos. O remetente deve usar as instruções correspondentes à conta e à moeda, sem completar os dados por suposição.
O que é SEPA?
SEPA significa Single Euro Payments Area. O objetivo é permitir que transferências em euro sigam regras e formatos harmonizados entre instituições participantes da área SEPA.
Segundo o European Payments Council, o esquema SEPA Credit Transfer permite pagamentos únicos ou recorrentes em euro. As regras comuns ajudam empresas a receber de clientes em outro país SEPA de forma semelhante a uma transferência doméstica.
Existem modalidades diferentes. A SEPA Credit Transfer é a transferência de crédito convencional. A SEPA Instant Credit Transfer foi criada para disponibilizar fundos em segundos, desde que as instituições e o fluxo sejam compatíveis com o esquema instantâneo.
Uma transferência SEPA normalmente usa dados como nome do beneficiário, IBAN e referência do pagamento. Outros dados podem ser solicitados conforme a instituição e a operação.
SEPA não é sinônimo de qualquer transferência realizada na Europa. O pagamento precisa ser em euro e seguir um esquema SEPA entre instituições participantes.
Qual é a diferença entre ACH e Wire?
No contexto dos Estados Unidos, as duas modalidades podem movimentar USD entre contas bancárias, mas o processamento e o uso esperado são diferentes.
ACH é frequentemente usado para operações recorrentes ou menos urgentes e pode ser processado em lotes. Wire é normalmente tratada como uma transferência individual e costuma aparecer em pagamentos sensíveis a prazo. Isso não define um vencedor universal.
Antes de escolher, confirme o que a conta aceita, os custos, os dados bancários corretos e como o pagamento será identificado.
Wire e SWIFT são a mesma coisa?
Não. Wire descreve a transferência bancária. SWIFT é a rede pela qual instituições podem trocar mensagens sobre um pagamento internacional.
Uma Wire doméstica em USD não precisa ser uma transferência SWIFT. Já um pagamento internacional pode ser chamado informalmente de “SWIFT Wire” porque combina uma transferência bancária com mensagens enviadas pela rede SWIFT.
Como escolher o meio de pagamento correto
Em vez de procurar uma resposta única, comece pelas características da operação.
1. De onde o pagamento será enviado?
Um cliente nos Estados Unidos pode ter acesso a ACH ou Domestic Wire. Um cliente em outro país pode precisar seguir instruções SWIFT para enviar USD. Um cliente com conta em uma instituição participante da área SEPA pode usar SEPA para pagar em euro.
2. Qual moeda deve chegar?
ACH e Wire doméstica aparecem com frequência em instruções de contas USD. SEPA é direcionada a pagamentos em EUR. SWIFT pode transportar instruções para diferentes moedas, desde que as instituições e o fluxo ofereçam suporte.
3. A operação é recorrente ou pontual?
Uma empresa que recebe mensalmente do mesmo cliente pode priorizar uma rota fácil de repetir e conciliar. Um pagamento pontual e urgente pode exigir outro tratamento.
4. Quais custos e prazos foram apresentados?
Não presuma que um nome determina sozinho o custo ou o prazo. O banco de origem, a instituição de destino, intermediários, horários de corte, fins de semana e verificações aplicáveis podem afetar o resultado.
5. Quais dados constam nas instruções?
Use sempre o conjunto de dados correspondente ao meio escolhido. Routing number de ACH, instrução de Wire, BIC/SWIFT e IBAN cumprem funções diferentes. Misturar os campos pode causar atraso, devolução ou necessidade de investigação.
Prazo e custo: por que não existe uma resposta universal
É comum resumir ACH como barato e lento, Wire como rápida e cara, SWIFT como internacional e SEPA como simples. Na prática, custos e prazos também dependem das instituições, da moeda, do país de origem, do horário de corte, de eventuais intermediários e das verificações aplicáveis.
Mesmo uma modalidade rápida não garante crédito imediato em todos os casos. ACH possui processamento no mesmo dia em operações elegíveis, SEPA oferece uma modalidade instantânea quando o fluxo é compatível e uma mensagem SWIFT ainda pode exigir etapas adicionais entre as instituições envolvidas.
A pergunta mais útil não é “qual meio é sempre mais rápido ou barato?”, mas “qual meio está disponível para esta origem, moeda, conta e necessidade?”.
Dados corretos também melhoram a conciliação
Escolher o meio certo resolve apenas uma parte do processo. A empresa ainda precisa identificar quem pagou, a qual fatura o valor pertence e se a quantia recebida corresponde ao esperado.
Ao enviar instruções ao cliente:
- deixe claro se os dados são para ACH, Wire, SWIFT ou SEPA;
- informe a moeda esperada;
- use o nome do beneficiário exatamente como apresentado;
- inclua uma referência comercial quando o fluxo permitir;
- não misture dados de modalidades diferentes;
- mantenha a instrução vinculada à fatura ou ao contrato.
Uma transferência recebida sem contexto ainda cria trabalho. Instruções claras reduzem dúvidas para o pagador e facilitam a conciliação para quem recebe.
Como isso se conecta às contas virtuais da TroqPay
As contas virtuais da TroqPay fornecem dados para receber transferências em USD ou EUR conforme o produto habilitado para a empresa.
Para USD, a operação pode aceitar ACH, Wire ou SWIFT. Para EUR, o recebimento pode ocorrer pela rede SEPA. A empresa compartilha as instruções compatíveis com o cliente e acompanha a entrada e o status na TroqPay.
Isso não significa que toda conta aceite automaticamente todos os meios. A disponibilidade depende da elegibilidade, do processo de KYB e das características da operação.
Se a necessidade for enviar valores a fornecedores, os pagamentos globais atendem outra parte da operação. Receber por uma conta virtual e pagar um beneficiário são fluxos diferentes, mesmo quando utilizam moedas ou infraestruturas relacionadas.
Perguntas frequentes sobre ACH, Wire, SWIFT e SEPA
ACH é usado apenas para pagamentos em dólar?
Neste artigo, ACH se refere principalmente à rede dos Estados Unidos encontrada em instruções de contas USD. Outros países possuem sistemas de compensação automatizada, mas nomes, regras e moedas variam.
IBAN e código SWIFT são a mesma coisa?
Não. O IBAN identifica uma conta em formato padronizado nos países que o utilizam. O BIC, também chamado de código SWIFT, identifica uma instituição na rede de mensagens. A instrução pode solicitar um ou ambos.
Uma conta virtual da TroqPay recebe por quais meios?
As contas USD podem receber por ACH, Wire ou SWIFT, enquanto as contas EUR podem receber pela rede SEPA. A disponibilidade final depende do produto habilitado e da elegibilidade da empresa.
Use a instrução certa para cada recebimento
ACH, Wire, SWIFT e SEPA não competem em uma única lista. Cada termo descreve uma parte diferente da infraestrutura usada para enviar ou receber dinheiro.
Para uma empresa, a decisão fica mais simples quando começa por quatro perguntas: de onde o pagamento sai, em qual moeda deve chegar, quais meios a conta aceita e quais instruções precisam ser compartilhadas.
Conheça as contas virtuais em USD e EUR da TroqPay e veja como solicitar dados bancários adequados à sua operação.